ما هي نقطة الضريبة ومتى تسجّل توريداتك عند تقديم إقرار ضريبة القيمة المضافة؟
محتوى المقال
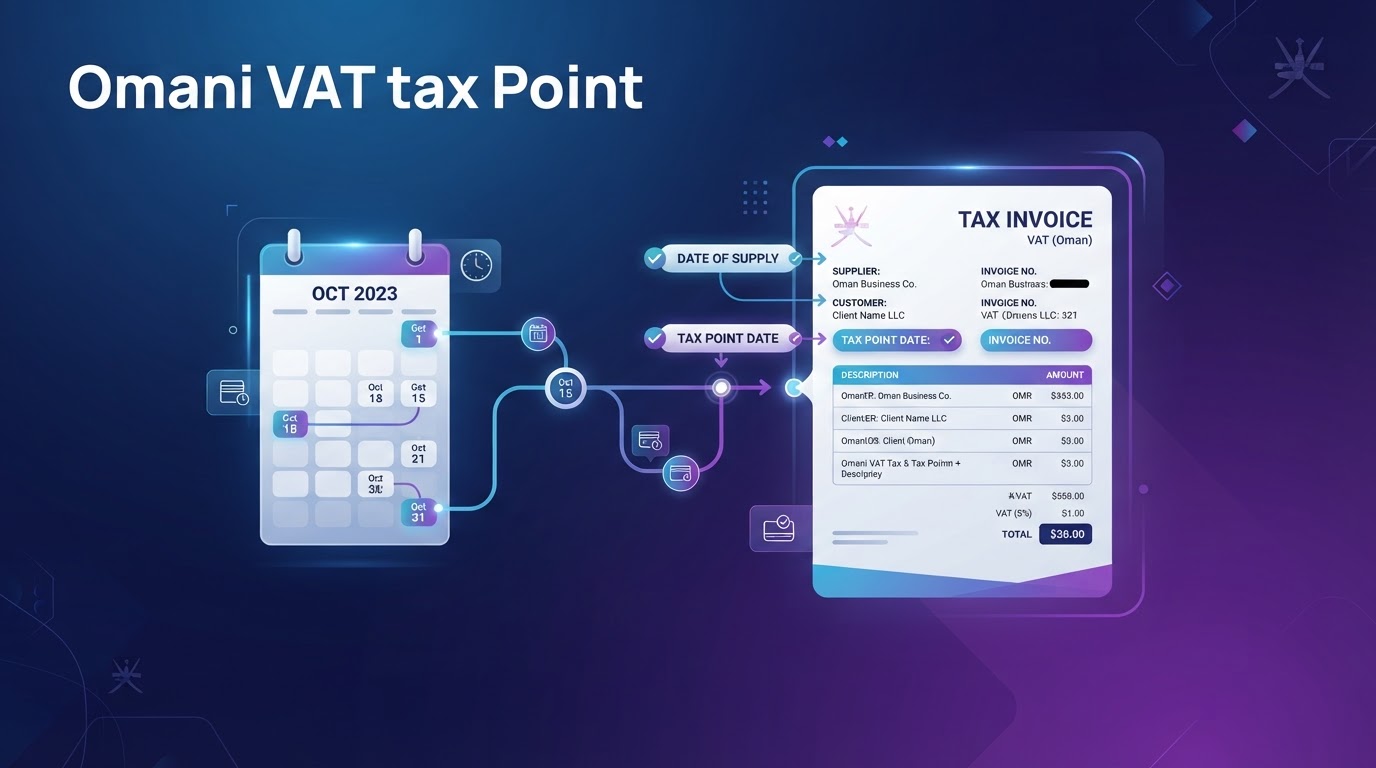
نقطة الضريبة (أو وقت التوريد) هي مفهوم أساسي في ضريبة القيمة المضافة تحدد متى ينشأ الالتزام بضريبة القيمة المضافة على السلع أو الخدمات. وإتقان هذا المفهوم أمر ضروري — فهو يحدد الفترة الضريبية الدقيقة التي يجب أن يُصرَّح فيها بالتوريد في إقرار ضريبة القيمة المضافة، وبالتالي متى تصبح الضريبة مستحقة الأداء لهيئة الضرائب العُمانية.
وفقاً لقانون ضريبة القيمة المضافة العُماني (المادة 26)، تستحق الضريبة على توريد السلع أو الخدمات في أقرب تاريخ من التواريخ التالية:
1. تاريخ التوريد. 2. تاريخ إصدار فاتورة الضريبة. 3. تاريخ استلام المقابل كلياً أو جزئياً (بقدر المبلغ المُستلَم).
تعني قاعدة "أقرب التواريخ الثلاثة" أنه إذا استلمت دفعة مقدمة قبل تسليم السلع أو إصدار الفاتورة، فإن نقطة الضريبة تُحدَّث في لحظة استلام تلك الدفعة. وبالمثل، إذا أصدرت فاتورة ضريبية قبل تسليم السلع، فإن نقطة الضريبة هي تاريخ الفاتورة.
تفرض المادة 143 كذلك على الخاضع للضريبة إصدار فاتورة ضريبية عند إجراء التوريدات، وعند إجراء التوريدات الاعتبارية، وعند استلام المقابل (كلياً أو جزئياً) قبل تاريخ التوريد. ويجب إصدار فاتورة الضريبة في موعد لا يتجاوز خمسة عشر (15) يوماً من تاريخ أي من هذه الحالات.
عملياً، يعني هذا أن الشركات يجب أن تتتبّع بدقة ثلاثة أمور: متى تُسلَّم السلع أو الخدمات، ومتى تُصدَر الفواتير، ومتى يُستلَم الدفع. ويساءة تقدير نقطة الضريبة قد يؤدي إلى الإبلاغ عن الضريبة في فترة ضريبية خاطئة — مما يعرّض الشركة لغرامات وفوائد ومشكلات تسوية أثناء التقييم الضريبي.
يمكننا في ليدرلي مساعدتك في ضمان دقة توقيت ضريبة القيمة المضافة والامتثال في الفوترة، بحيث تعكس إقراراتك نقطة الضريبة الصحيحة لكل معاملة.
#نقطة_الضريبة #ضريبة #ضريبة_القيمة_المضافة #هيئة_الضرائب #عُمان
إخلاء مسؤولية: منشورات مدونة ليدرلي هي مقالات معلوماتية كتبها مؤلفون مختلفون من فريق ليدرلي الأوسع. وهي لا تُشكّل استشارات أو نصائح مهنية وليست بديلاً عن الإرشاد المُخصَّص. للحصول على نصيحة تناسب ظروفك، يرجى التواصل معنا لترتيب تعاقد رسمي.