ما هي المشروبات المحلّاة، وأيها يخضع لنطاق الضريبة الانتقائية؟
محتوى المقال
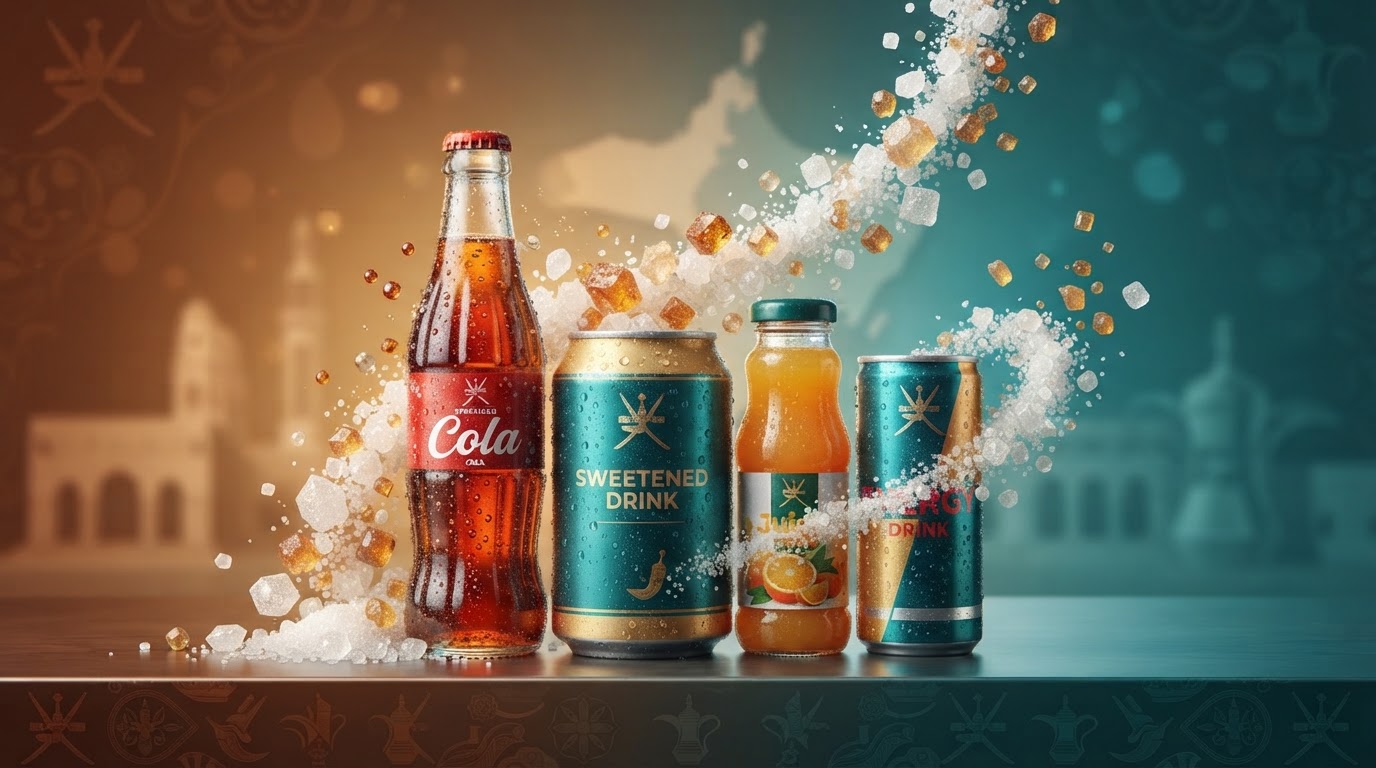
المشروبات المحلّاة هي مشروبات تحتوي على سكر مضاف أو مشتقاته أو المحلّيات البديلة — بما في ذلك المركّزات أو المساحيق أو المستحضرات المستخدمة في تحضير المشروبات المحلّاة. تخضع هذه المشروبات للضريبة الانتقائية في عُمان، مما يجعل من الضروري على مصنعي وموردي وموزعي المشروبات فهم كيفية تصنيف منتجاتهم.
تشمل السكريات المضافة المصنّفة كخاضعة للضريبة: السكروز، والجلوكوز، والفركتوز، واللاكتوز، والجالاكتوز، وسكر جوز الهند، وقصب السكر. بالإضافة إلى ذلك، تُعامل بدائل السكر أيضاً كسكريات مضافة لأغراض الضريبة الانتقائية — بما في ذلك الستيفيا، والسكرالوز، والساكارين، والأسبارتام، والنيوتام، والأيسسلفام ك، والإريثريتول.
هذا يعني أن حتى المشروبات المسوّقة على أنها "خالية من السكر" أو "دايت" قد تقع ضمن نطاق الضريبة الانتقائية إذا استخدمت أيّاً من هذه البدائل. يعتمد التصنيف الصحيح للمنتج والتسعير والوسم وتحديد الالتزام الضريبي بشكل كامل على فهم المكونات التي تُشغّل الضريبة.
يمكننا في ليدرلي مساعدتك في ضمان التصنيف الضريبي الانتقائي الصحيح والامتثال الكامل لمنتجاتك.
#المشروبات_المحلّاة #السكريات_المضافة #بدائل_السكر #الضريبة_الانتقائية #اللوائح_الضريبية
إخلاء مسؤولية: منشورات مدونة ليدرلي هي مقالات معلوماتية كتبها مؤلفون مختلفون من فريق ليدرلي الأوسع. وهي لا تُشكّل استشارات أو نصائح مهنية وليست بديلاً عن الإرشاد المُخصَّص. للحصول على نصيحة تناسب ظروفك، يرجى التواصل معنا لترتيب تعاقد رسمي.