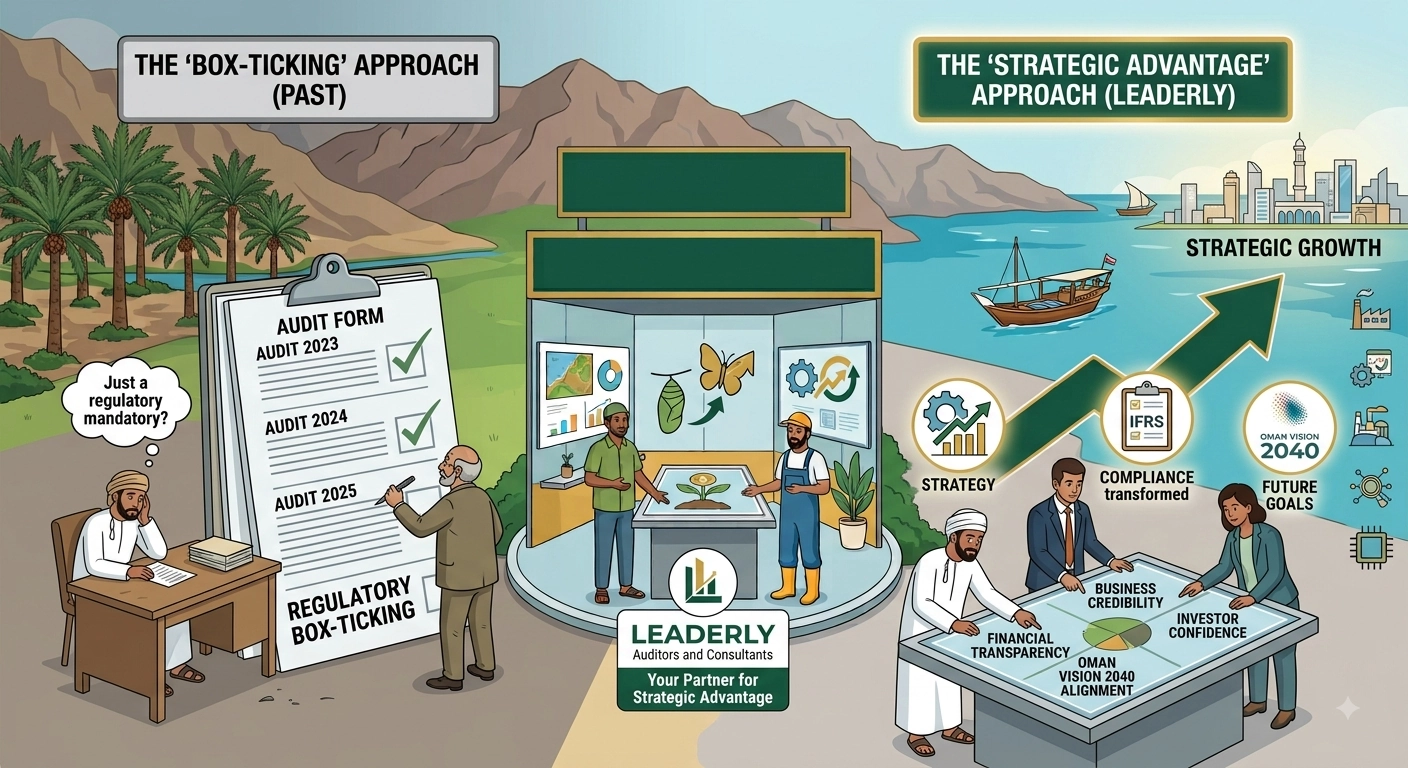
التنقل في خدمات التدقيق السنوي في عُمان: دليل استراتيجي لعام 2026
بموجب قانون الشركات التجارية العُماني (المرسوم السلطاني 18/2019)، تُلزم جميع شركات المساهمة ذات المسؤولية المحدودة والشركات المساهمة والشراكات التي تتجاوز حدوداً محددة بتعيين مدقق مستقل وتقديم قوائم مالية مدققة سنوياً. بالنسبة للكيانات المساهمة الخاضعة لرقابة هيئة سوق المال، الالتزام مطلق؛ وبالنسبة لشركات المسؤولية المحدودة، يطبق عندما يتجاوز رأس المال أو الإيرادات الحدود القانونية.
يجب إجراء التدقيق وفق معايير التدقيق الدولية (ISA) وإعداد القوائم المالية وفق معايير IFRS. كما تتوقع هيئة الضرائب العُمانية قوائم مدققة كجزء من عملية تقديم ضريبة الدخل على الشركات، مما يجعل التدقيق السنوي نقطة التزام تنظيمية لعدة جهات في وقت واحد.
تتبع المهمة النموذجية ثلاث مراحل. التخطيط: يفهم المدقق طبيعة الأعمال، ويقيّم مناطق المخاطر، ويصمم نهج التدقيق — وتكون هذه المرحلة أكثر كفاءة عندما تقدم الإدارة أوراق عمل السنة السابقة ووثائق العمليات المحدثة مبكراً. العمل الميداني: يتم الاختبار الجوهري للأرصدة والمعاملات والضوابط، بدعم من تمثيلات الإدارة وتأكيدات الأطراف الثالثة. التقارير: يُصدر المدقق رأيه، وخطاب إدارة بملاحظات الرقابة، وأي تقديمات تنظيمية مطلوبة.
أكثر الأخطاء شيوعاً التي نلاحظها هي التأخر في التحضير — الشركات التي تبدأ بتجميع الوثائق فقط بعد وصول المدقق — والسجلات غير المكتملة، خاصة حول معاملات الأطراف المرتبطة وسجلات الأصول الثابتة. كلاهما يؤدي إلى تمديد العمل الميداني، ورسوم أعلى، وتأخر في التقديم.
التعاون المبكر مع المدقق، ويفضل قبل نهاية السنة بشهرين إلى ثلاثة، يسمح لمرحلة التخطيط بتحديد وحل المشكلات استباقياً. يمكن إجراء إجراءات تمهيدية في منتصف العام، مما يقلل الضغط عند الإقفال السنوي ويسرع الجدول الزمني للتقارير. للشركات ذات شروط البنوك أو المواعيد التنظيمية، هذا النهج ليس مجرد أفضل ممارسة — بل ضروري للامتثال في الوقت المحدد.